
# 热门搜索 #
大模型
人工智能
openai
融资
chatGPT
一家科技公司赚到的钱,越来越多地变成了另一家公司的设备订单。按照a16z在2026年9月市场报告中引用的预测,Alphabet、亚马逊、Meta、微软和甲骨文当年的合计资本开支将接近7770亿美元。资金从广告、电商、软件和云服务业务流出,进入芯片、内存、机房、电力设备和冷却系统。这些世界上最赚钱的企业,正在为下一阶段的增长承担一笔前所未有的建设成本。
过去十几年,资本市场偏爱能够用较少投入服务更多客户的科技公司。软件可以反复销售,平台可以承接更多交易,规模扩大往往伴随着利润率改善。AI仍然拥有这种扩张潜力,但在它带来足够多的收入之前,企业必须先买设备、建机房、获得供电,并等待客户把新能力用进日常经营。利润、投入与回报之间的距离被拉长了,供应链上的机会则随之增加。
a16z近日发布最新90页报告《STATE OF MARKETS》,试图把这些变化放进同一个解释框架:科技正在驱动更广泛的经济活动,AI正在形成新一代计算平台,资本开支开始转化为订单和收入,软件与硬件的价值需要重新评估,而一部分最重要的企业和经营数据,仍留在公开市场之外。以下为报告的核心8个观点:
作为深度参与科技投资的机构,a16z显然希望证明这轮建设有足够的需求支撑。但即使暂时放下报告的乐观立场,仍能看到一个值得认真讨论的问题:当科技巨头的现金流开始影响工厂、电网、就业和债券市场,AI的成败,已经牵动了科技行业以外的许多生意。
a16z开篇将当前阶段定义为 “Tech Is the Everything Cycle”,即“科技无处不在的周期”。报告认为,科技已经从过去相对独立的“cottage industry(小众/独立产业)”,变成全球经济的主要驱动力;当前科技尤其是AI,正在同时影响投资、研发、盈利增长、利润率、基础设施和劳动力市场。
这一说法听起来夸张,却对应着一种清晰的变化:科技企业的规模、盈利能力和投资支出,已经大到能够影响其他行业的经营。
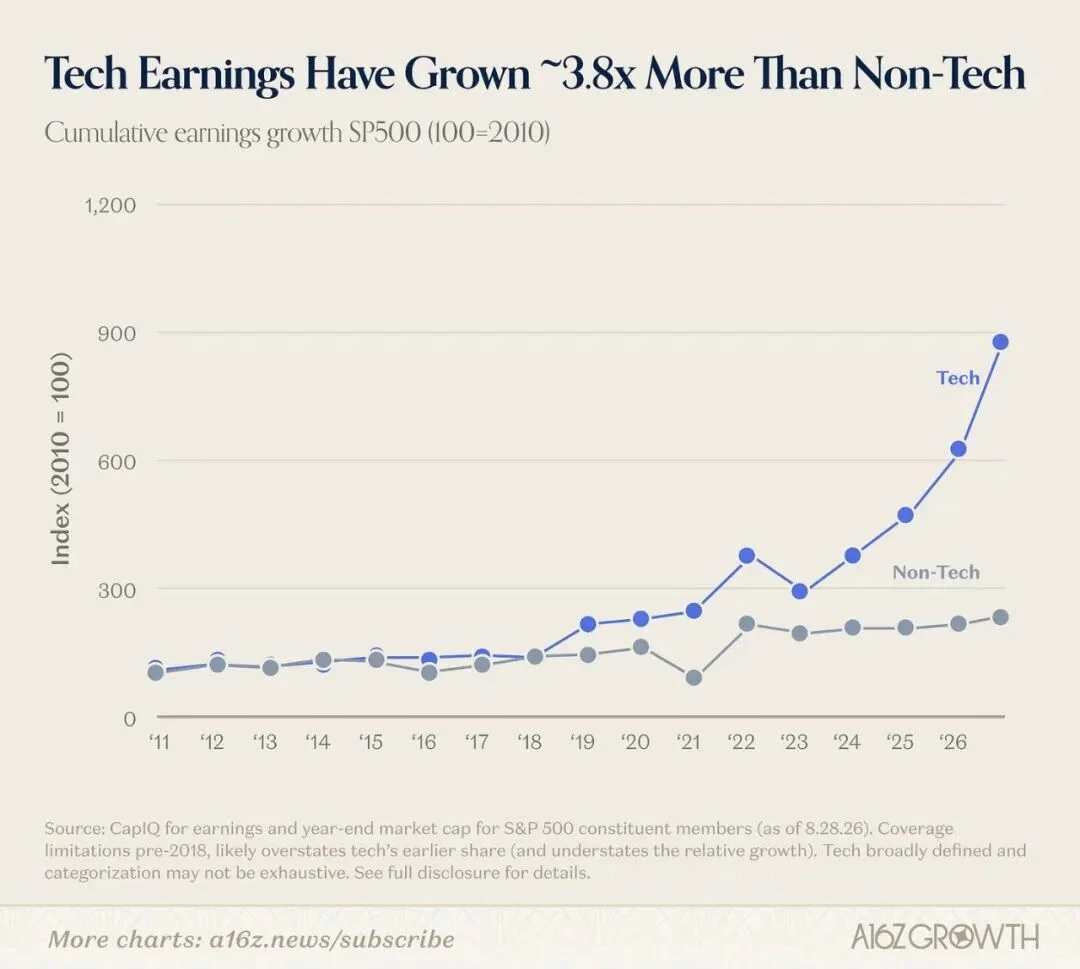
在报告主要观察的美国市场,科技公司承担了过去至少十年中很大一部分价值创造和盈利增长,利润率扩张也较突出。报告称,按其划定的科技公司范围,板块年内上涨超过20%,估值倍数却比五年平均水平低约20%。它强调,盈利增长是股价上涨的重要支撑。科技公司的分类口径会影响这些结果,但数据至少提醒人们,讨论市场热度时,不能跳过企业实际赚到的钱。
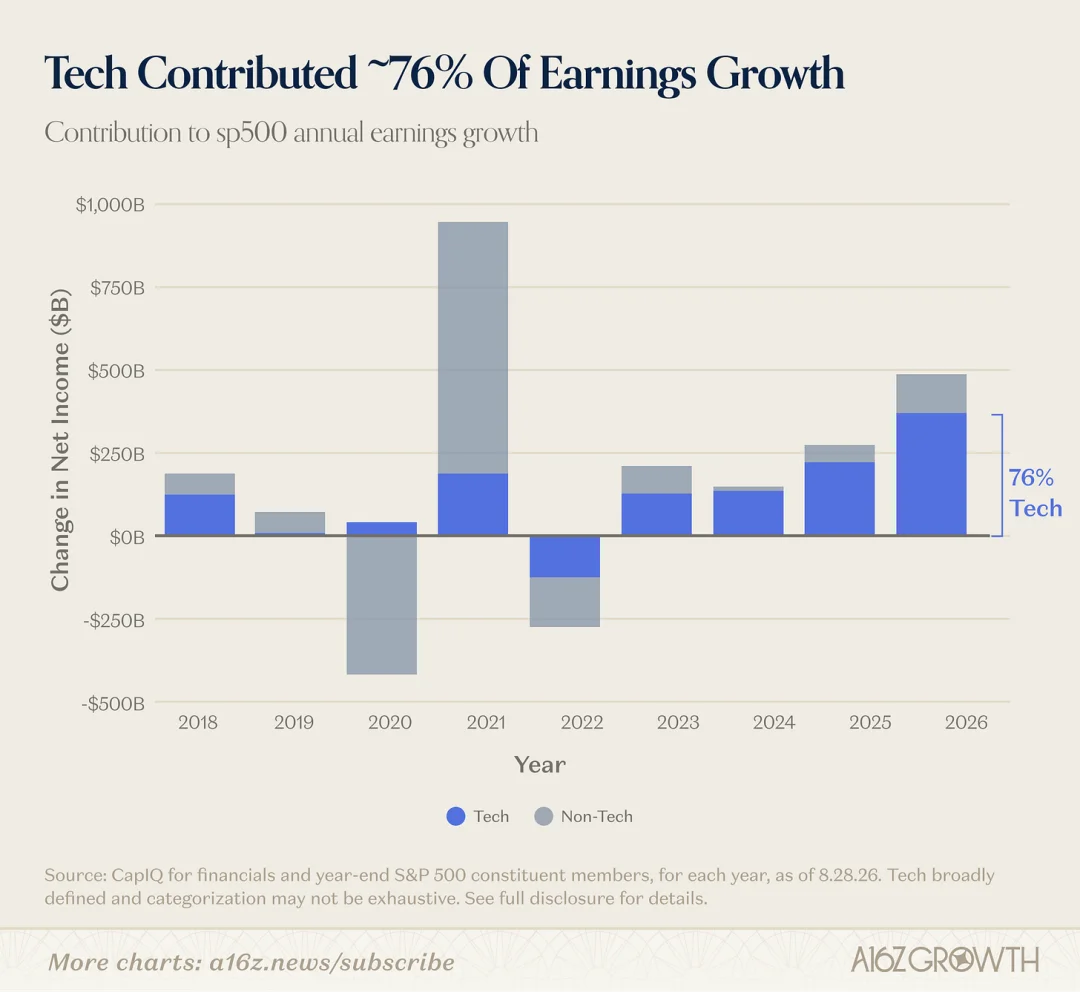
如今,这些利润的去向开始改变。巨头增加投资,工程承包商获得项目,设备厂商扩充产能,电力企业安排建设,融资机构提供资金。供应商面对的订单,并不取决于某个聊天应用今天增加了多少用户,而取决于大型客户是否继续采购、项目能否按期推进。科技需求通过资本开支,变成了其他行业可以确认的收入。
报告甚至把AI基础设施建设视为当前经济中格外重要的一股扩张力量,并将其与新增建筑支出、熟练劳动需求和债务融资联系起来。这样的判断不能直接推广到所有国家和所有行业,却提供了一种观察宏观经济的方法:少数大型企业的投资计划,正在成为更多企业安排生产和招聘的依据。
当投入集中于少数买方,风险也会沿着同一条链条传递。巨头如果上调预算,供应链可能共同受益;如果延后建设,影响则会扩散到设备、工程和融资。这使AI逐渐具有宏观变量的特征。它带来的变化已经超出产品竞争,而总量投资有多强、资金如何分配、哪些地区真正受益,仍要具体分析。
报告引用的数据显示,五家大型科技公司的合计资本开支从2024年的2410亿美元,增加到2025年的4160亿美元,2026年预测接近7770亿美元,2027年起预计每年超过一万亿美元。不同图表采用的预测略有差别,但方向一致:市场不断上调建设规模,几年前对这轮投入的估算,已经明显偏低。
a16z认为,这反映了平台级变化。企业采购的计算能力,要支撑的业务正从搜索、存储和传统云服务,扩展到代码生成、内容生产、分析以及自动执行任务。用户购买的是软件能力,背后却可能产生持续的计算消耗。模型被接入越来越多流程以后,生产能力需要提前准备,基础设施建设也就可能延续多年。
这是一种带有竞争压力的投资。大型客户要求更多算力,云厂商担心供应不足会把客户推向竞争者;模型公司希望提高能力和使用规模,也需要更稳定的资源。等待能减少错误投资的概率,却可能丢掉市场位置,因此企业会在需求完全清晰之前行动。
代价已经出现在现金流上。报告预计,资本开支对巨头自由现金流的挤压将延续至2028年前后,并引用市场预测,认为此后现金流会恢复。这是对未来的判断。公司可以维持较高利润,同时因为建设支出而留下更少现金;新项目最终能否贡献足够回报,还要看利用率、客户付费和设备更新成本。
内部现金之外,债务融资也在增加。巨头拥有成熟业务和较强信用,比多数创业公司更有条件支持长期项目,但既有业务的高回报不会自动成为新增AI项目的回报。多年建设周期意味着机会可以持续,也意味着一旦判断失误,调整成本可能很高。平台级变化的规模已经显现,平台级利润仍在形成。
资本开支是否有效,取决于站在产业链的哪一端看。对设备供应商而言,巨头下单和完成交付,就可能带来收入;对云服务商而言,还要把这些设备转化为客户愿意购买的服务;对最终客户而言,则需要证明采购之后的业务收益能够覆盖成本。
a16z用云订单、模型收入和企业应用案例,说明这轮建设已有需求支撑。报告称,主要云服务商的收入积压订单同比翻倍,新的算力供应商也在快速增长。这些信号说明客户愿意承诺采购,但积压订单仍需要交付,收入增长也要与成本一起看。上游获得订单,并不等于整条产业链已经取得相同质量的利润。
更接近最终经营结果的,是报告收录的企业披露。Meta报告了AI广告工具带来的转化提升;ServiceNow称,AI产品在2026年第二季度的年度合同价值超过10亿美元。AI已经进入广告效果、合同价值和服务成本等具体指标,而这些指标会直接影响企业下一年的预算安排。
零售领域也有类似信号。报告引用亚马逊和沃尔玛的披露,使用其购物助手的客户,平均每单消费额高出约40%或以上。但高消费用户可能更愿意使用新工具,因此这种差异不能全部归因于AI。应用价值需要通过可比实验、持续使用和复购来验证,企业披露则为进一步观察提供了起点。
建设带来的实体影响更加直接。机房需要施工和维护,供电设施需要安装,供应商需要安排生产,熟练技工的需求和薪酬因此受到影响。AI既可能减少某些任务所需的人力,也可能增加工程、运营和新业务岗位,具体变化取决于企业怎样使用技术,不能仅从模型能力推导总就业结果。
“资本开支正在兑现”因而包含两层意思:采购已经转化为部分企业的收入和劳动需求,而整轮投资是否划算,还要等待更多客户收益。前一层已经发生,后一层尚在验证。把两者分开,才能理解为什么供应链可以很繁荣,市场却仍然争论投资回报。
AI降价带来一个容易误判的结果。单次调用成本下降,直觉上似乎意味着整个行业的支出减少;但价格降低也会让更多任务进入使用范围,原本偶尔发生的调用可以变成持续运行的流程,总需求反而可能增长。
报告用杰文斯效应解释这种变化。企业过去觉得不值得用模型处理的资料、客服请求或内部检索,在成本下降后开始具备经济可行性;已经使用AI的企业,也能让系统完成更多检查和尝试。单位成本与使用规模同时变化,最终支出取决于两者共同作用。
智能体尤其如此。完成一个任务,往往需要规划、检索、调用工具、检查和重试,多次模型调用才能交付一次结果。降低调用成本,会使这类流程更容易被企业接受。不过,消耗更多token也可能来自低效重试,商业价值仍要回到任务完成率、交付质量和人工复核成本上。
报告提供的另一个解释是,AI采用范围很广,深度却仍有限。少数高强度用户把模型接入复杂流程,需求远高于偶尔用工具写邮件的人。用户数量因此不能完整说明市场规模,企业是否把AI纳入持续经营,可能比注册和试用更有意义。
价格分层也给不同模型留下空间。简单任务使用低成本模型,复杂任务使用更强的模型,路由和缓存帮助企业控制成本。开放权重模型与闭源模型可以在同一套业务里承担不同工作,模型选择由能力、价格和部署要求共同决定。
这能够解释降价与算力需求增长为什么同时出现,却不能保证所有供应商的收入都增长。token使用量、底层计算消耗、GPU租赁价格和客户总支出之间,并非固定比例。效率提升释放多少新需求、供应扩张有多快,将共同决定算力市场的规模和利润。
需求增长需要落在物理设施上。模型可以通过网络快速分发,芯片制造、机房建设和电网接入却有各自的周期。AI扩大了对计算能力的需求,也增加了对那些难以迅速复制的资源的需求。
a16z把这一变化称为从“Bits”转向“Atoms”。GPU之外,高带宽内存、光互联、冷却系统、电力设备乃至铜和熟练劳动力,都进入扩张所需的清单。部分传统周期行业获得强劲的订单和利润增长,科技公司的投资也因此成为工业企业的重要需求来源。
报告指出,建设推进约三年后,供应链仍有较长交付周期,拿到芯片也不代表马上能够通电。机房空间、网络、散热和供电缺一不可,某一个环节迟延,就可能影响整套设备的利用率。算力是一套系统的产出,芯片数量只能解释其中一部分。
这一轮实体投资还包括电气化、制造业重建、机器人、航天和国防。它们分别受到能源转型、人口结构、政策和安全需求推动,AI则在自动化与产品能力上提供新的可能。报告引用到2040年全球基础设施投资需求约90万亿美元的估算,其范围远大于AI,反映的是更广泛的建设需求。
资本市场需要重新评估这些企业,但也不能把工业周期简单改写成永续增长。供应紧张时,收入、价格和利润可能同时上升;扩产完成后,竞争和利用率又会改变收益。报告提出部分半导体公司或许仍便宜,同时承认其需求高度依赖巨头资本开支,低估值可能包含对周期回落的担忧。
企业的长期价值,仍取决于工艺、认证、客户关系、替代难度和成本控制。AI提供了新的需求来源,建造时间、折旧、产能利用率和现金回收这些工业问题依然存在。科技投资由此多了一类需要耐心的生意:有订单以后,还要把产品按时造出来,并在扩张结束后留下利润。
硬件表现强劲的另一面,是软件估值承压。AI让编程变得更容易,市场开始怀疑企业是否还需要购买那么多现成软件。一项功能过去需要团队开发,现在可以更快完成,这确实会影响客户的选择,也会增加供应商面对的竞争。
但企业购买软件,还包含权限、安全、维护、合规和系统连接。一个演示程序与一套长期运行的生产系统,承担的责任不同。开发成本下降以后,某些通用功能会更难收费;已经深入核心流程的软件,则可能借助AI提升价值。
a16z把行业变化概括为进入“Prove-It Era”。报告认为,软件股调整并不均匀,网络安全和可观测性表现相对突出,垂直软件受到的估值压缩小于横向软件,行业收入增长和经营杠杆也没有普遍恶化。客户是否仍依赖产品、AI能否增强其地位,比软件这一身份本身更有解释力。
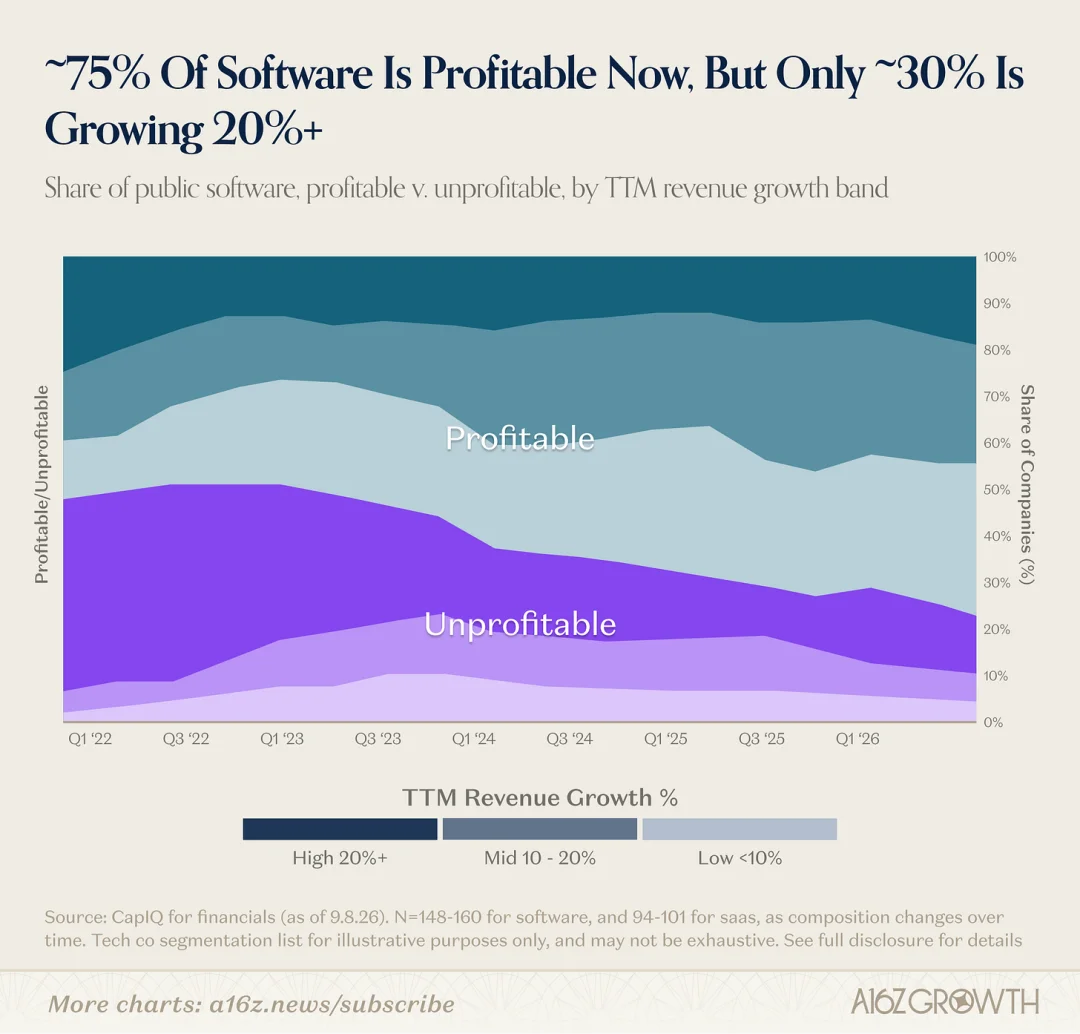
估值变化也与行业成熟有关。报告指出,高增长、低盈利公司的占比下降,较慢增长和更高盈利成为常态。企业经营可以更加稳健,市场给予的增长溢价却可能降低。把所有调整都归因于AI,会遗漏原先估值与增长速度之间的关系。
收费模式同样面临检验。按席位收费,建立在员工数量与使用规模相联系的基础上;智能体可能让较少的人完成更多工作,也可能让软件直接承担过去由人工交付的任务。客户愿意支付多少,因而越来越取决于产品完成了什么,而不只是有多少人能够登录。
与此同时,AI功能会增加推理和服务成本。使用越多不一定意味着毛利越高,按结果收费也需要解决效果衡量和责任归属。软件公司必须同时证明客户获益和自身盈利:客户持续付费,供应商在交付之后仍能留下利润。增长、盈利和可持续的竞争优势,开始被放到一起检查。
科技企业可以在上市之前获得越来越多资金,一部分价值增长因此留在私募阶段。报告所选的五家大型未上市科技公司,最新披露估值合计约2.2万亿美元,超过其统计的2015年至2025年科技公司上市时累计估值约1.73万亿美元。两者不是相同的估值口径,但足以显示大型私营企业的体量。
过去,公开市场投资者更有机会从一家公司的较早阶段参与增长;企业延后上市以后,公开市场可能在它已经很大时才接触到它。上市成为资本结构调整和流动性安排的一部分,企业能否获得发展资金,也越来越少地只取决于IPO窗口。
价值增长的机会,也没有均匀分配。报告强调,更少的基金以更大的金额投资更少的企业,基金管理人之间的回报差距扩大。AI降低了产品开发门槛,能够获取客户、形成规模并保持优势的企业依然稀缺,资金因此向少数表现突出的公司集中。
一级与二级市场的边界在变化,退出和回报的问题却更加重要。账面估值增长,需要通过股权出售、分红或上市等方式兑现。企业留在私募市场越久,投资者越需要理解自己的资金期限和退出条件。行业创造了多少价值,与投资者最终拿回多少现金,仍是不同的账。
企业长期留在私募市场,也改变了外界观察经济的方式。许多新业务尚未充分进入传统统计,却已经在模型调用、支付流水和基础设施交易中留下记录。报告把OpenRouter、Stripe、Kalshi和Databricks等公司,视为观察这些变化的重要窗口。
OpenRouter连接不同模型,它的数据可以反映平台上的调用规模与模型选择。报告展示,2026年9月其周度token处理量约为一年前的27倍。这个数字不能代表整个AI市场,但在需求快速变化的阶段,调用记录提供了比单纯用户数量更接近使用强度的信号。
Stripe则从支付端观察软件企业。报告引用其样本,指出部分SaaS企业的收入增速在2026年出现回升,与软件市场全面衰退的叙事并不一致。支付数据让研究者更早看见经营变化,但结论仍受到平台客户构成、企业年龄和统计方法影响,不能直接等同于全行业表现。
Databricks提供的是另一类证据。报告介绍其模型路由研究,说明企业如何在特定任务中平衡完成效果与成本。这类数据有助于理解,哪些应用正在接近经济可行的门槛。Kalshi围绕GPU算力价格的预测市场,则呈现参与者对未来成本的预期;它反映的是预期,实际供需仍要由交易和使用验证。
这些来源各自只能看到一部分市场。平台份额增长会影响调用量,客户结构变化会影响支付增速,交易参与者的判断也可能偏离实际结果。报告本身承认,私营企业在提供信号的同时,往往也在讲述自己的商业故事。数据越及时,越需要检查口径和代表性。
传统统计有覆盖面和可比性的价值,平台数据有更新速度和业务细节的价值。将它们与上市公司财报、资本开支和设备交付相互印证,才更容易判断变化发生在哪里。AI改变了经济活动,也让观察者需要调整工具:等到所有变化都进入季度或年度统计,企业可能已经作出了下一轮投资决定。
这八个观点最终汇集到同一个问题上:AI正在怎样把技术能力转化为经济活动,又由谁承担过程中的成本。
科技巨头用既有业务的利润建设新的生产能力,供应商获得订单,云服务商等待交付,软件公司调整产品和收费,创业企业争取客户与融资。市场的热度可以同时出现在很多环节,但每一层的收入,都需要有人在下一层持续支付。最终客户能否从AI中获得足够收益,将决定这些资金往来能否长期维持。
a16z相信市场仍处在早期,需求还有很大扩张空间。报告中的订单、调用量和应用案例,为这一判断提供了依据;它所引用的未来现金流恢复和投资规模预测,则需要更多经营结果支撑。建设已经产生收入和就业,与整轮投资获得足够回报之间,还隔着设备利用率、服务成本和客户续费。
未来几年,最有分量的变化,可能会出现在不那么醒目的记录里:一个项目按时接入电网,一批设备保持较高利用率,一个智能体减少了人工复核,一家软件公司在增加AI功能后保住了毛利。它们没有模型发布会那样容易传播,却能说明企业投入的资金有没有变成可持续的生意。
过去,科技行业最受推崇的能力,是用较少资本获得更多收入。如今,它正尝试用巨额投入开拓更大的需求。这场变化会让一部分企业获得新机会,也会暴露一部分项目的成本和判断错误。等设备建成、合同交付、客户续费之后,新的利润分配才会逐渐清楚。
AI已经开始改写整个经济的账本,接下来要看的,是这些账如何一笔笔结清。
文章来自于微信公众号 “Z Potentials”,作者 “Z Potentials”


【开源免费】Browser-use 是一个用户AI代理直接可以控制浏览器的工具。它能够让AI 自动执行浏览器中的各种任务,如比较价格、添加购物车、回复各种社交媒体等。
项目地址:https://github.com/browser-use/browser-use
【开源免费】DeepBI是一款AI原生的数据分析平台。DeepBI充分利用大语言模型的能力来探索、查询、可视化和共享来自任何数据源的数据。用户可以使用DeepBI洞察数据并做出数据驱动的决策。
项目地址:https://github.com/DeepInsight-AI/DeepBI?tab=readme-ov-file
本地安装:https://www.deepbi.com/
【开源免费】airda(Air Data Agent)是面向数据分析的AI智能体,能够理解数据开发和数据分析需求、根据用户需要让数据可视化。
项目地址:https://github.com/hitsz-ids/airda
【开源免费】AutoGPT是一个允许用户创建和运行智能体的(AI Agents)项目。用户创建的智能体能够自动执行各种任务,从而让AI有步骤的去解决实际问题。
项目地址:https://github.com/Significant-Gravitas/AutoGPT
【开源免费】MetaGPT是一个“软件开发公司”的智能体项目,只需要输入一句话的老板需求,MetaGPT即可输出用户故事 / 竞品分析 / 需求 / 数据结构 / APIs / 文件等软件开发的相关内容。MetaGPT内置了各种AI角色,包括产品经理 / 架构师 / 项目经理 / 工程师,MetaGPT提供了一个精心调配的软件公司研发全过程的SOP。
项目地址:https://github.com/geekan/MetaGPT/blob/main/docs/README_CN.md
