
# 热门搜索 #
大模型
人工智能
openai
融资
chatGPT
这个国庆,在家里没咋出门,早上盘了盘,5天烧了将近140亿的token,感觉爽飞了。
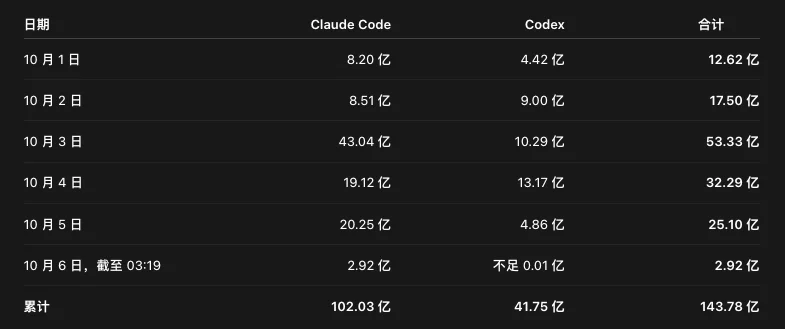
每天就是,一边打游戏一边让Agent干活,一边看电影一边让Agent干活,一边学习一边让Agent干活。
结果,《火焰纹章万紫千红》的进度没打多少,工作的东西倒是干了一大堆。。。
然后昨天看了两个来自A16Z的最新的非常有趣的AI报告,我觉得还是有蛮多新东西的,也有一些反常识的数据,我觉得很值得给大家分享一下。
一个是第七版的《Top 100 消费级 AI 应用》。
一个是他们9月底刚刚更新的《市场状况 II》。
后面这个甚至是有90多页的PDF。
本来只是打算随手看看,结果这玩意看着还挺上头的,花了一个多小时,一页页给翻完了。。。
说实话,这可能是我今年看到的,对“AI如今的真正进展”描述最完整的一组材料,虽然因为A16Z的特性,所以基本上是代表着美国当前的进展,但是我觉得也可以以小见大吧。
我尽可能地把这份报告里面抽出来了一些我觉得最值得聊的点,来分享一下。
一个一个说。
一. AI离大众还很远
首先呢,A16Z这两份报告里,有一组数据放在一起看特别好玩。
就是现在美国已经有接近一半的人表示自己用过AI。
这听起来好像已经全民AI了,对吧?
但是每天真正在用的人,其实只有25%。
也就是说,只有1/4的人每天在用AI。
然后就到了付费这里,那真的就是惨不忍睹了。
截至2026年8月,在YipitData的美国电子收据样本里,真正有ChatGPT、Gemini或者Claude个人付费订阅的人,仅仅只有4.5%。
一年前是2.1%,虽然翻了一倍多,但也就4.5%。
拿成熟的消费订阅产品做一个不完全同口径的参照,2026年美国成年人里,Netflix的个人付费订阅率是76%,Apple TV+是31%。。。
这么一对比,大家就知道差距有多大了。
如果换算成家庭的话,那就是,98%的美国家庭,还没有为AI付过费。
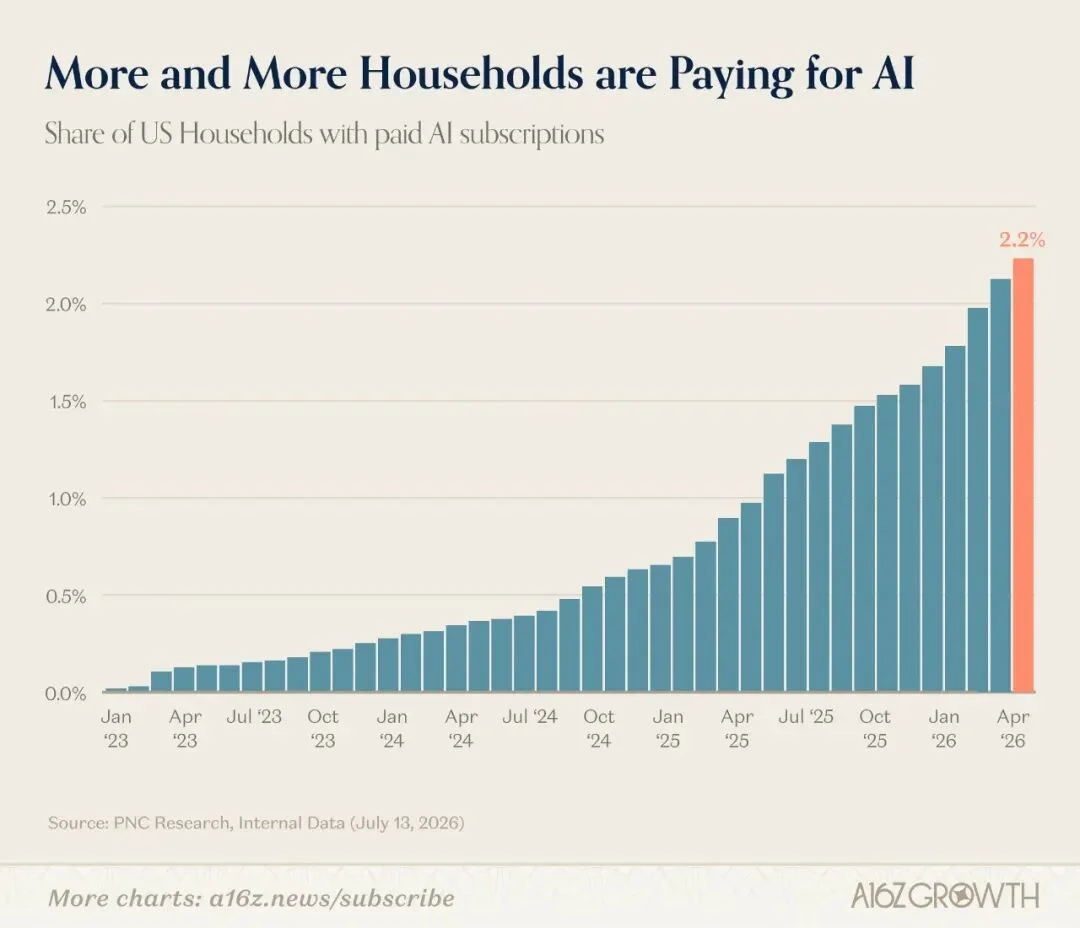
AI好像火得已经全民围观了,但真正愿意为它掏钱的人,依然少得惊人。
换句话说,我们很多人每天在讨论,Opus 5.5好强呀,GPT 6的额度好不够用啊,到底哪家的200刀更能烧啊,哪个所谓的personal agent主动性更强呀等等等等。
但其实,AI才是那种小众的东西。
绝大多数人是连20美金都没有付过的。
企业端更加抽象。
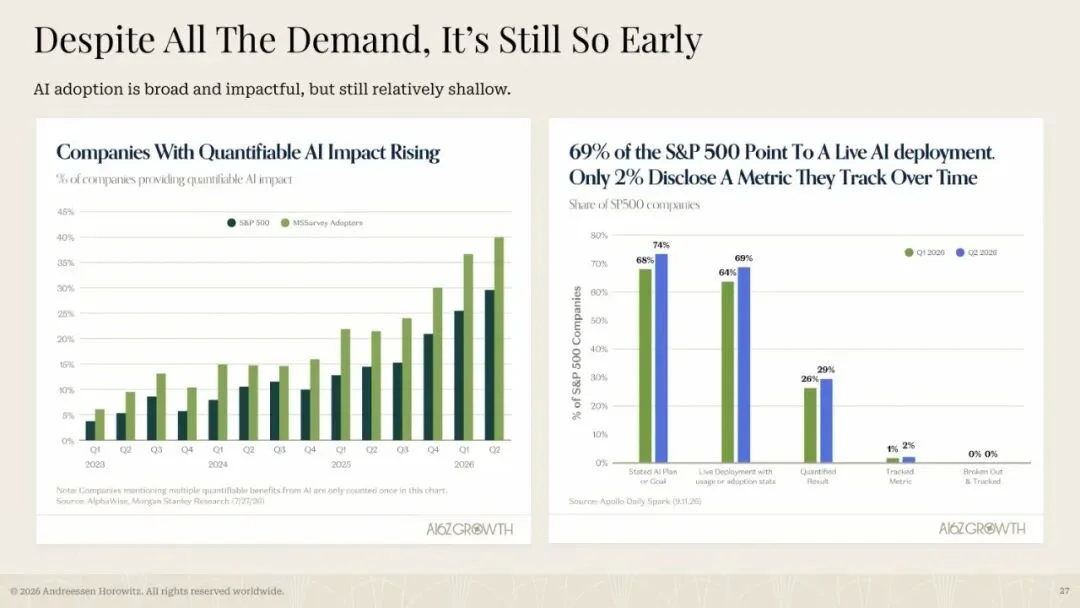
现在69%的标普500公司都说,啊我们已经把AI正式部署进真实业务了,AI已经上线了,听着很牛逼对吧。
但是有多少家公司,会长期追踪一个明确指标,来判断这个AI到底有没有产生价值呢?
数据也挺可悲的,只有2%,一个季度前是1%,也算是翻了倍。。
所以我现在越来越觉得。
讨论AI普及率的时候,“有没有用过”已经是一个非常没有意义的指标了。
因为你如果把有没有用过算作一个指标的话,那今天下载一个ChatGPT,问它一句周末去哪玩,这属于AI用户。
但一个人每天把AI接进邮箱、代码库、服务器、CRM等等,搞了无数的自动化的工作流,每天让Agent自己干几百次任务,这也属于AI用户。
但你真的觉得这两人在统计上是属于真的一个分类吗?绝对不可能,这其实已经是天差地别了。
A16Z在另一页是这么描述的:
重度用户正在和其他人拉开差距。
原文叫:Power Users Are Pulling Away。
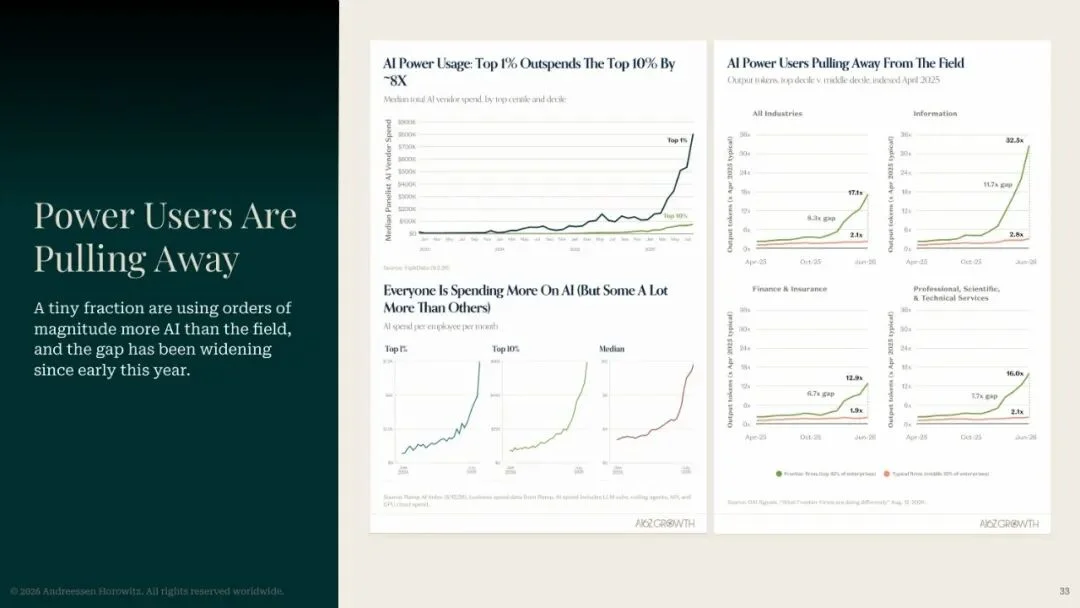
他们引用的数据里,最前面10%的企业,AI输出Token的增长速度已经远远超过中位数企业。
在信息行业里,两者甚至拉出了11.7倍的差距。
之前OpenAI自己也说过,像插件(插件本质就是MCP)和Skills这种,对很多企业来说,都已经算是高级功能了。
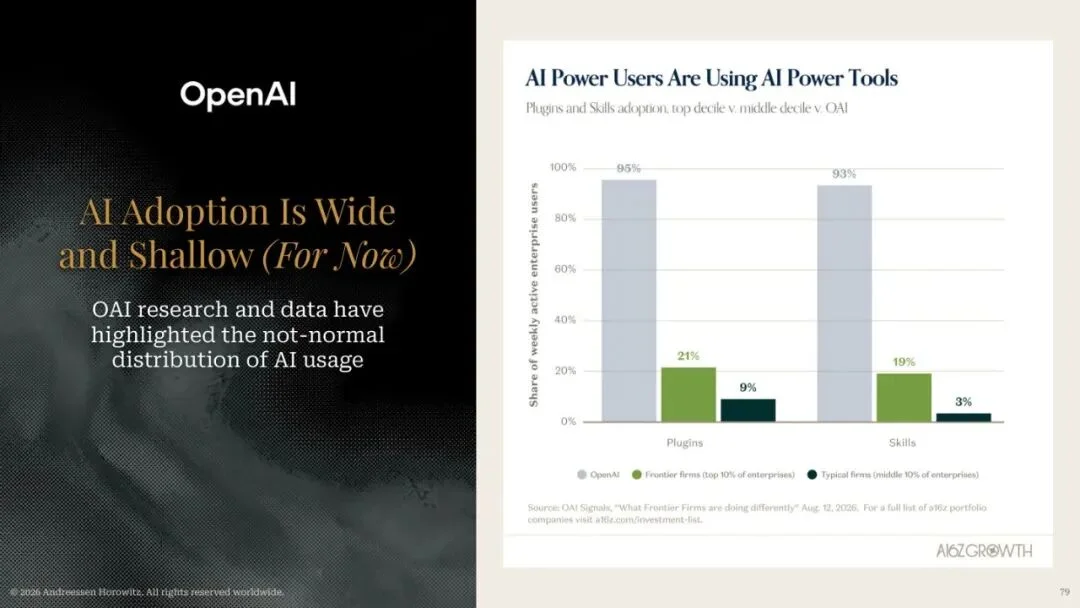
所以我觉得,AI正在出现第二道数字鸿沟。
第一道鸿沟我们肯定都是迈过去了,它叫你有没有AI,用没用过AI。
第二道鸿沟,我觉得反而更加的触目惊心:
你到底有多么深度的在用AI。
这道鸿沟。
反而正在越来越大。
AI的第一阶段,是让每个人都有一个ChatGPT。
AI的第二阶段,可能是少数人把ChatGPT用成了一家公司。
这完全是两码事。
二. 那1%的重度用户
然后就是这次我觉得最意外的数据。
A16Z以前做Top 100的APP,主要看的就是流量。
所以呢,在互联网和移动互联网时代,大家一直在争,那谁的月活更大,谁的访问量更高,对吧?
但是这一次,A16Z第一次把YipitData的美国消费者银行卡和电子收据样本拉了进来。
所以就不只看大家用谁了,还看大家为谁而付费,就是真金白银地掏钱过去。
然后这世界一下就变了。
首先,在已经愿意给AI付钱的人里面,只有13%的人,同时还会付第二个AI产品。
AI玩家的忠诚度其实会比想象的还要高,而且这也很正常,毕竟订阅费这么贵,大家的钱也不是大风刮来的。所以你就会看到最近Claude跟GPT又开始吵得不可开交,基本上Claude又王者归来,于是大家哐哐地就全部退订GPT去用Claude,那前一段时间GPT-5.6 Sol刚发布的时候好评如潮,大家又哐哐地去退订Claude。
绝大多数的用户,只买一个。
然后更夸张的是消费分布。
AI付费用户里面最顶上的1%,贡献了19.5%的全部消费,而最下面50%的人加起来消费是16.6%。
也就是说,那最头部的1%的人,花的钱比一半的人加起来还多。
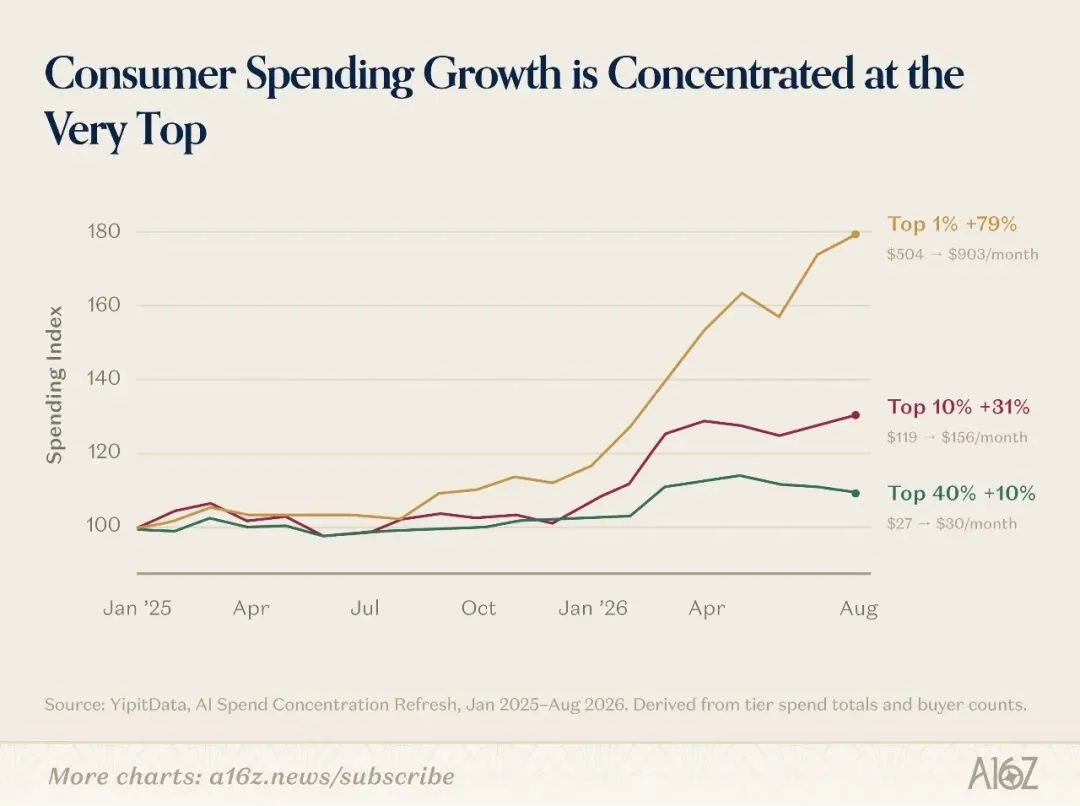
而且这最上面的1%,平均每个月在个人银行卡上花多少钱买AI呢?
答案是903美元。
这个金额已经非常非常恐怖了,我自己一个月的订阅正常情况下差不多也就在550~600美元左右,差不多4000人民币,坦率的讲,绝大多数的人都没有这个能力却这么支出,核心还是因为这帮人跑通了生产模式,这个对于他们来说就是成本,AI的生产能直接变成价值,是能赚回来的。
然后中位数呢,是25美元,而且这两年几乎就没怎么涨。
但是最顶端那1%的消费,却在18个月里面又涨了80%。
然后A16Z就去看这帮人在买啥,反正除了核心的那几家之外呢,更多的就是自动化,还有产品构建的工具,比如N8N、Figma、Manus之类的。
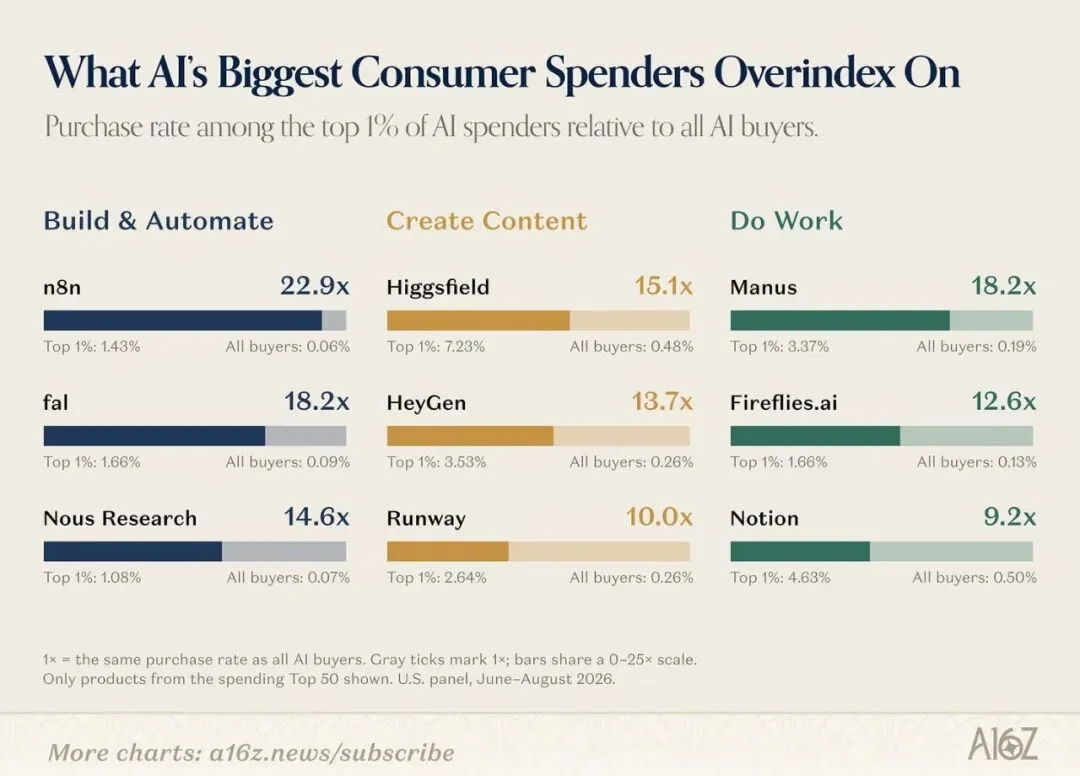
所以呢,可以看到,最头部的这帮人,依然是最核心的为生产力而付费的这群人,他们订阅AI也不是拿来聊天或者用情绪价值的,就是拿来做东西自动化,然后生产赚钱的。
所以这帮人其实并不是把AI当消费品,他们是真正意义上把AI当生产资料,我觉得从底层逻辑上来说,跟传统的专业软件售卖,几乎没有本质的区别。
所以说,AI真的很多元,也很包容。它既可以是消费品,也可以是生产资料。
这一点从ChatGPT和Claude的数据看也挺有意思的。
ChatGPT流量依然遥遥领先,网页访问量大概是Gemini的2倍,是Claude的6倍,移动端差距更夸张。
但到了最贵的个人订阅这里。
Claude的所有付费用户里面有7.3%的人,买的是100美元起步的Max计划,但是ChatGPT和Gemini都只有1.3%,这里注意一下,统计口径是所有的付费用户,所以免费用户是没有算在里面的。
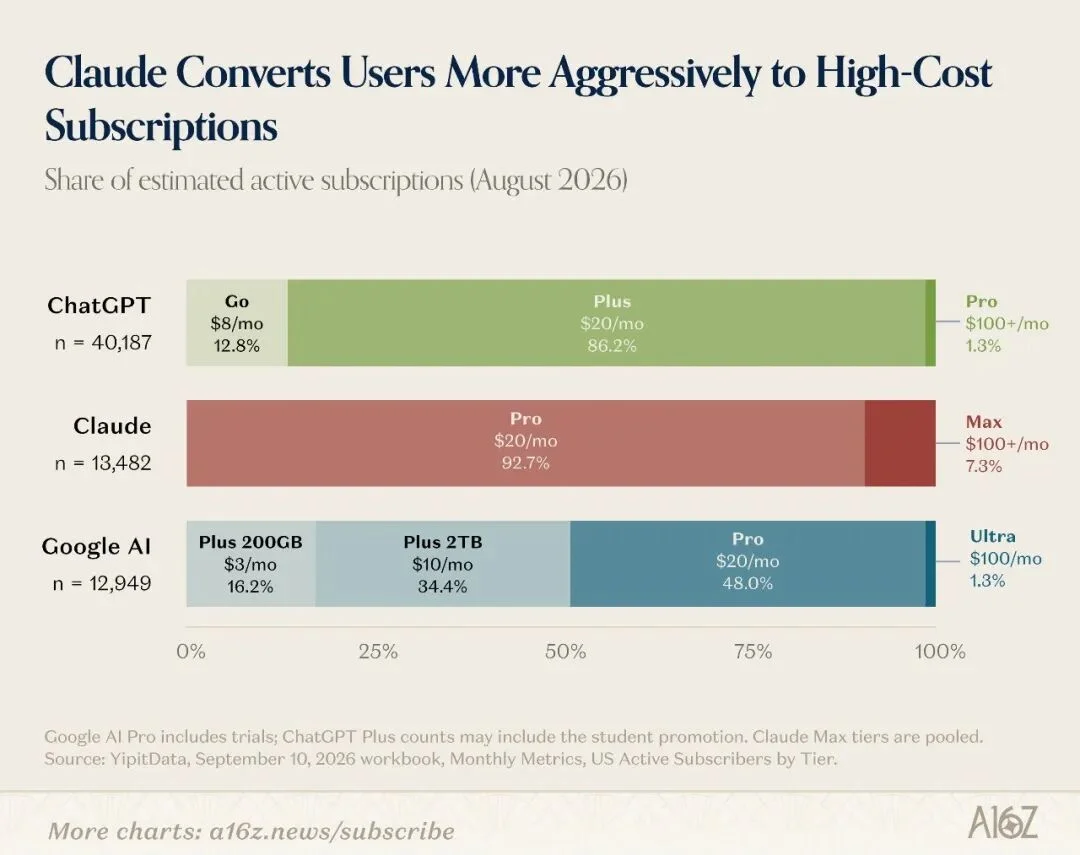
从这个角度也就能看出来,Claude跟另外两家的用户占比构成其实是完全不一样的。
或者说Claude的用户对于AI的定位跟另外两家不一样,这帮人是真的拿AI去重度干活的人。
然后还有个数据很有意思。
消费额最高的Top 50 AI产品里面,有29个,甚至根本没进网页流量榜和移动App榜,直接超过了一半。
这就意味着:
AI时代,流量榜和收入榜正在迅速变成两张完全不同的地图。
过去互联网我们很习惯一句话:
流量就是钱。
但在AI这里,至少现在。
流量不是钱,能帮用户去进行高价值工作,才是钱。
三. AI的杰文斯悖论
这可能是整份90页报告里,我最喜欢的一组图。
A16Z直接把标题写成了:
Jevons Paradox,也就是杰文斯悖论。
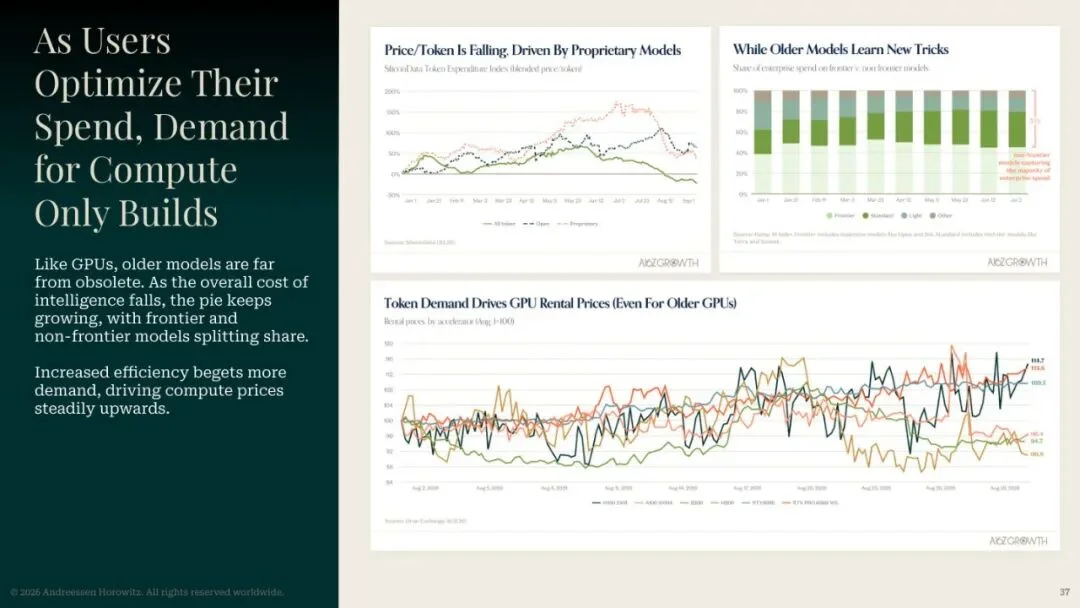
左图是单位智能价格断崖式下降,右图是Token越来越便宜以后,H100算力价格反而重新走高。
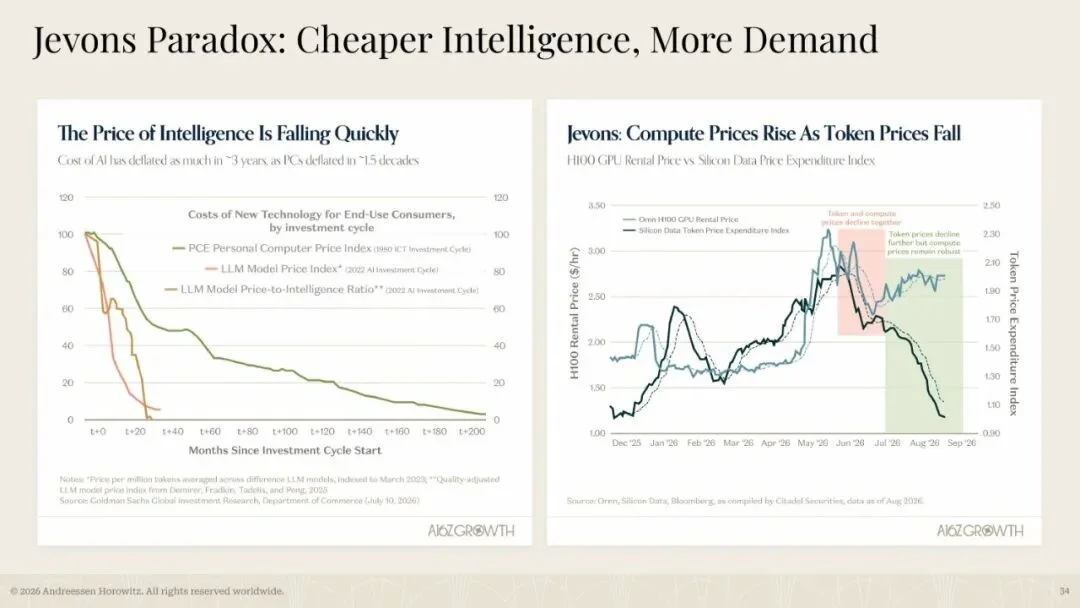
杰文斯悖论我其实聊过很多次了,这个东西是经济学里面一个很经典的概念。
19世纪的时候,英国人发现蒸汽机越来越节能。
按常理说,烧煤效率提高了,那煤炭总消耗应该下降,对吧?
结果恰恰相反。
机器越节能,用机器的地方越多,最后煤反而烧得更多。
这就是杰文斯悖论。
单位成本下降,不一定减少总消耗,它可能直接制造出更多需求。
而现在,AI正在把这个经典经济学现象,几乎原封不动的重演了一遍。
过去几年,单位智能的价格已经暴跌。
同样水平的模型,Token越来越便宜。
而且开源模型越来越强,缓存价格也越来越便宜了。
那如果我们按照很多人所想的那样,那全球算力压力应该下降啊。
但是结果呢?
H100租金又开始往上涨了,老GPU也没怎么贬值,甚至连带着我的破逼5080都开始往上涨了。
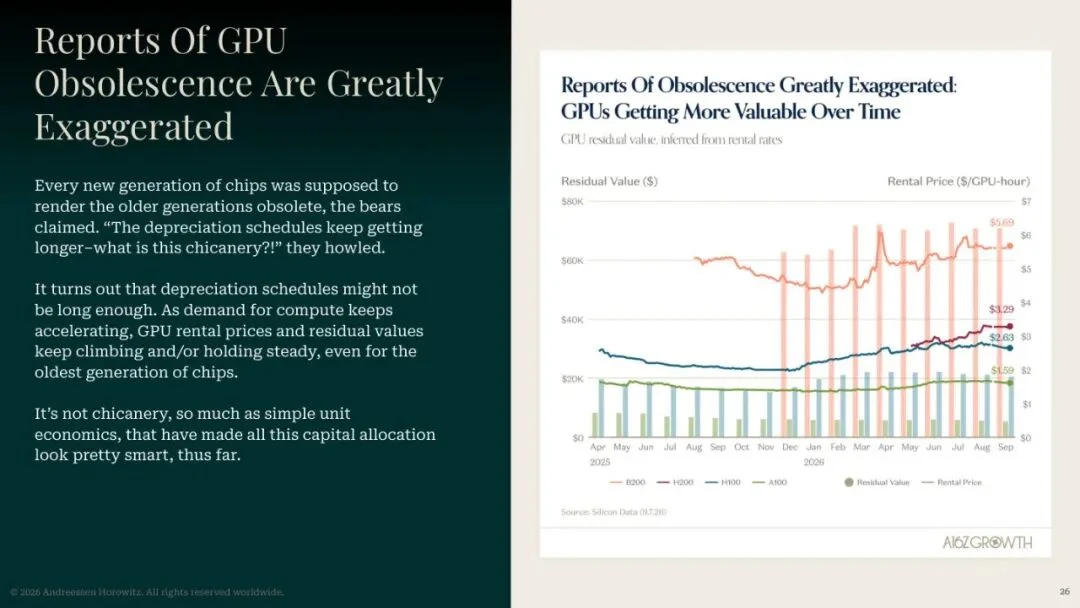
当然我知道有一部分是存储所带来的周期的影响,但是也不能忽视算力本身需求的影响,因为A100等老卡的租金和残值并没有按3到4年报废论快速坍塌。
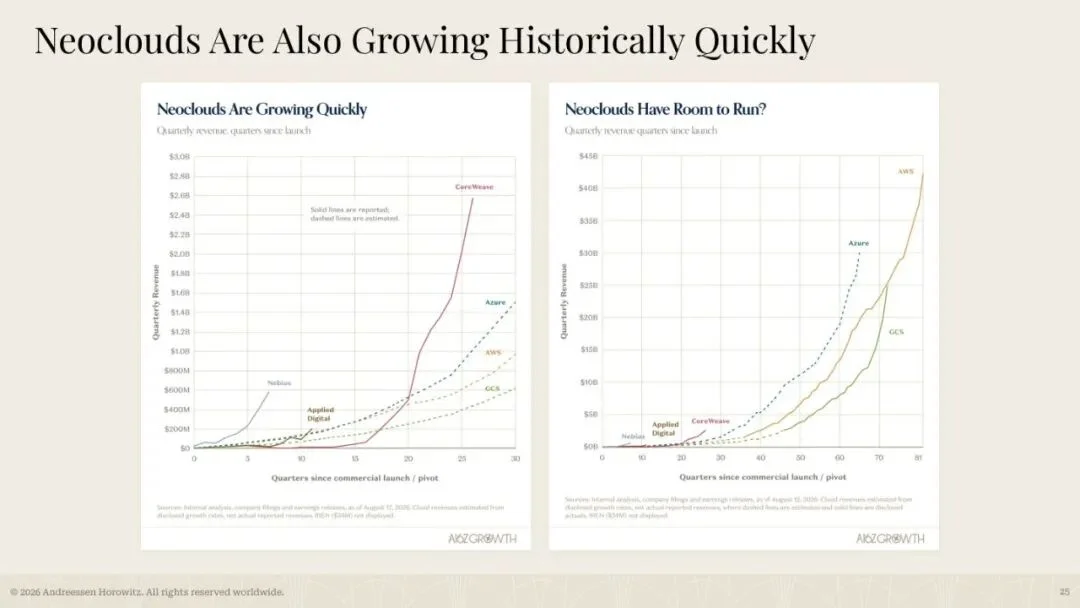
CoreWeave、Lambda等新型算力云也在沿着非常陡的收入曲线进行增长。
其实原因也很简单,以前一个任务花10块钱,那你大概率只会把最重要的任务给AI。
现在同一个任务变成1毛钱,你发现,你不会省下那9块9。
反而会突然发现,卧槽,我以前的100个不值得自动化的一些破事,现在是不是全都可以用AI进行自动化了?
恭喜你,你成长了,于是你的支出,从10块钱变成了100块钱。
Agent就是最典型的Token焚化炉。
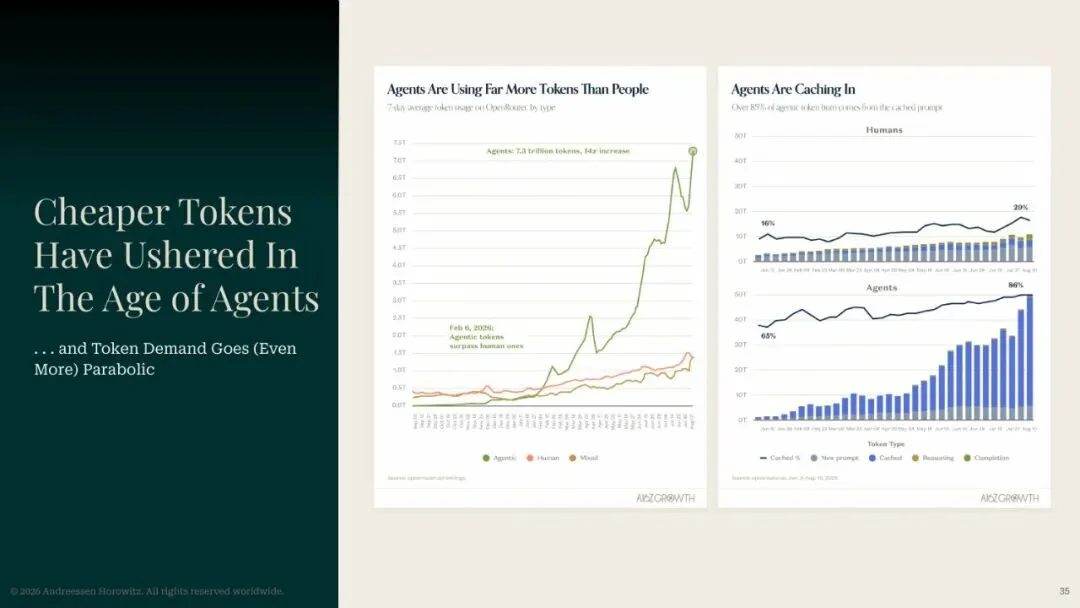
A16Z引用OpenRouter的数据,今年2月6日开始,Agent产生的Token已经超过人类直接聊天产生的Token了。
到了8月份,Agent七天平均Token使用量,每天已经到了7.3万亿Token。
一年里面增长了14倍。
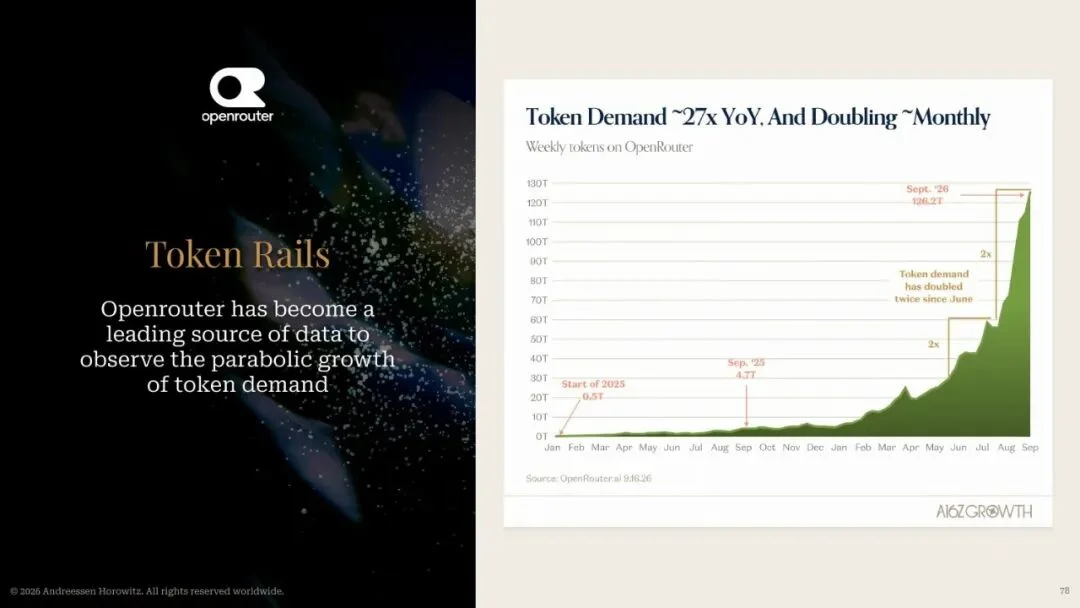
2025年9月,OpenRouter一周总处理大概4.7万亿Token。
而到了2026年9月,这个数据,是126.2万亿。
同比涨了27倍,还在极速增长中,从今年6月到9月,Token需求就连续翻了两倍。
这也说明以后其实看百万Token多少钱,没有那么大的意义了,大家也都知道,一些看起来很便宜的模型,一旦陷入混乱,或者推理效率低,陷入雷霆思考,那个Token消耗量可能是一些高级模型的好几倍,综合算下来,反而价格会更贵,甚至这还没有算你因为返工而带来的Token浪费。
所以我一直觉得到后面更应该看的单位是,单任务成本。
不过这并不是一个零和博弈,便宜的模型依然有它大量的使用用途。
因为那些便宜的智能,它在疯狂地把值得使用智能的边界向外扩展。
这可能是我觉得未来10年算力需求最底层的一条逻辑。
四. AI的商业模式
然后再回到消费者付费。
A16Z统计Top Web AI产品的时候,发现一个非常有意思的问题。
AI产品现在到底靠什么赚钱?
84%是订阅,64%是按量收费,或者购买点数/额度(Credits)。
广告呢?只有14%。
而交易佣金或者平台抽成?仅仅才2%而已。
注意,一个产品可以同时有多种模式,所以加起来会超过100%。
但结构已经非常明显了。
今天的消费AI,虽然产品形态看起来像互联网,但收费方式却极其像SaaS。
你用我的智能,你直接给我交钱,交完钱以后送你一些额度,你的Token不够的话,你再买呗。
这其实和上一代真正做大的消费互联网完全反过来了。
Meta 2025年97.6%的收入来自广告,谷歌是73.2%。
上一代互联网最伟大的商业创新之一,就是广告和抽佣。
让用户别付钱,广告主替你付。
国内大家最熟悉的可能就是字节了,字节也是这一套模式,直接碾压国内其他所有公司,大家也都戏谑地说,一个字节,直接做空恒生科技。
所以用户量一大,那规模就起来了。而且大家也都知道,互联网的边际成本几乎为零。
但是AI一上来就遇到了一个很现实的问题。
推理是真的有边际成本,你跟我聊得越多,我GPU烧得越多,这跟移动互联网的边际几乎为零的复制效应没有任何可比性啊。
所以前几年所有AI公司没办法,都是走的订阅制,先卖额度,先把最愿意付钱的那批人挑选出来,至少先能养活自己。
这也可能解释了为什么AI已经这么火,但是付费渗透率却还只有几个点,其实也不是AI没有价值。
主要还是大家会有一些滤镜,要知道,让全人类每个月主动再掏20美元买一个软件,本身就是一件极难的事情。
世界上最大的消费订阅业务,长期都集中在媒体内容里。
ChatGPT能在三年多时间冲进全球Top 20消费订阅产品,本身已经很离谱了。
纯广告很难走通,那抽佣呢?A16Z也分享了一个Agent产品Instinct,这是一个可以直接在iMessage、WhatsApp里使唤的个人Agent。
主要就是帮你订票、订酒店、取消订阅、买东西之类的,按照他们自己对外的数据说,用户里面有40%的人在三周内就会去绑自己的信用卡。然后真正会通过它去买东西的,平均每个月会让这个Agent经手1300美金。
当然,这都是他们自己的数据,我觉得至少得打个折看。
但是商业模式也很明显了,就比如最近Meta最火的Muse,走的其实也是这条路线。
那假如一个Agent每天能帮你干这些跟生活有关的交易相关的事,那我没必要向你收20美金啊,我完全可以给你免费用,然后从每一笔交易里面去抽佣。
这个时候,AI的商业模式就从SaaS变成了互联网。
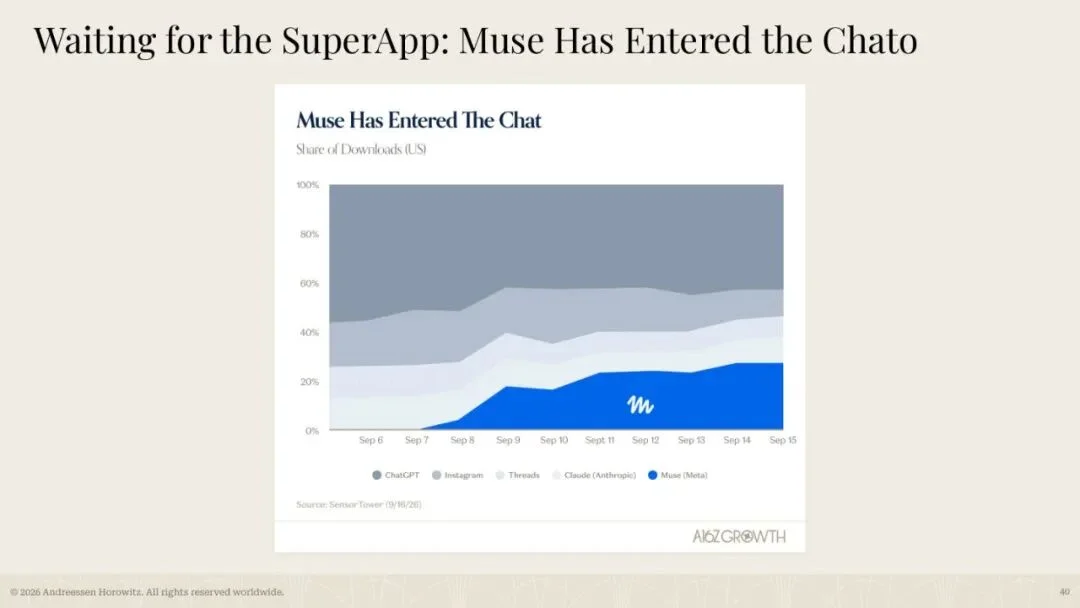
那Muse前段时间也登顶了App Store。
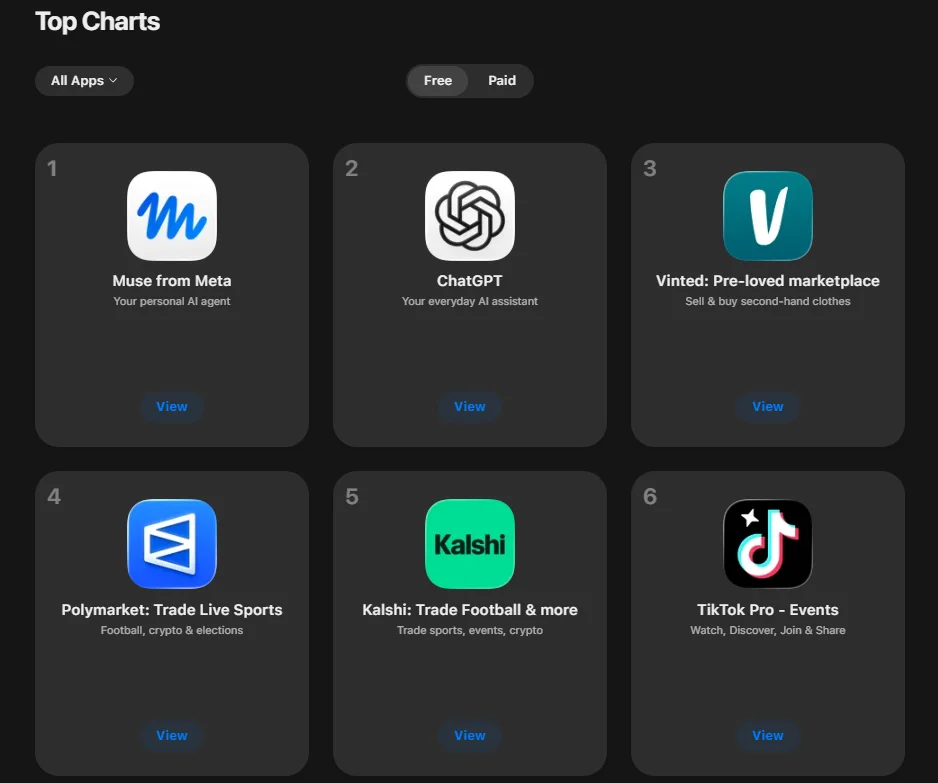
所以大家为什么都说这一代的VC可能更看得懂也更喜欢Personal agent这个概念,因为这玩意的商业模式实在是太移动互联网了啊。。。
不过跟移动互联网还是有一个本质的区别,我想了想,还是在于人。
上一代互联网,变现的是人的注意力。
下一代Agent互联网,可能直接变现人的意图。
注意力和意图,在最终的逻辑上应该还是会有大区别的。
所以如果这条路能跑通,我觉得真正的AI超级Agent可能不是那个拥有最大流量的产品,反而很有可能是离你钱包最近的那个Agent。
离钱包最近,这个我觉得是重点。
五. 实体世界回来了
这份报告里面有一个视角,我觉得其实特别喜欢。
就是过去二十年,我们总是在说,科技行业的关键词是什么?
那你只要总结的话,我觉得就是一个Bits。
在Bits之上,我们构建了软件、互联网、云、SaaS等等等等。
而它最核心的、最有魅力的一个地方,就是边际成本为0,你写一次代码可以复制给1亿个人。
那所以资本市场太喜欢这种东西了,轻资产、高毛利、扩张极快。
但是AI来了以后,这个事情突然一下子就反过来了。
A16Z直接称为:
Atoms Are So Back,实体世界又回来了。
AI资本开支把自由现金流从软件巨头一路导向芯片、能源、电网、冷却、铜和工业供应链。
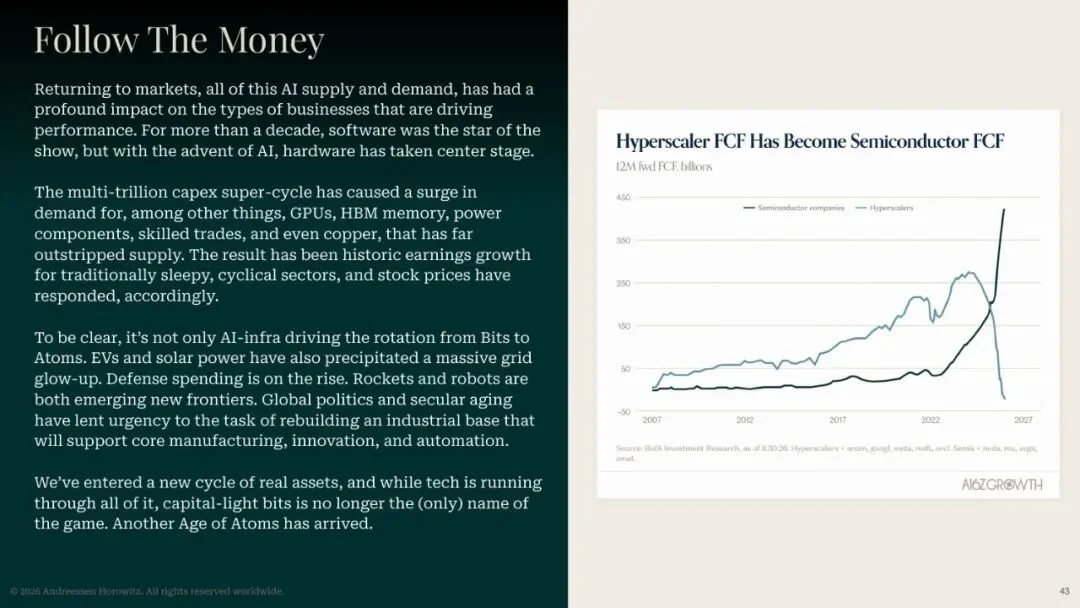
就是虽然AI这玩意表面看起来比软件还要虚拟,但是它背后实在是太物理了。
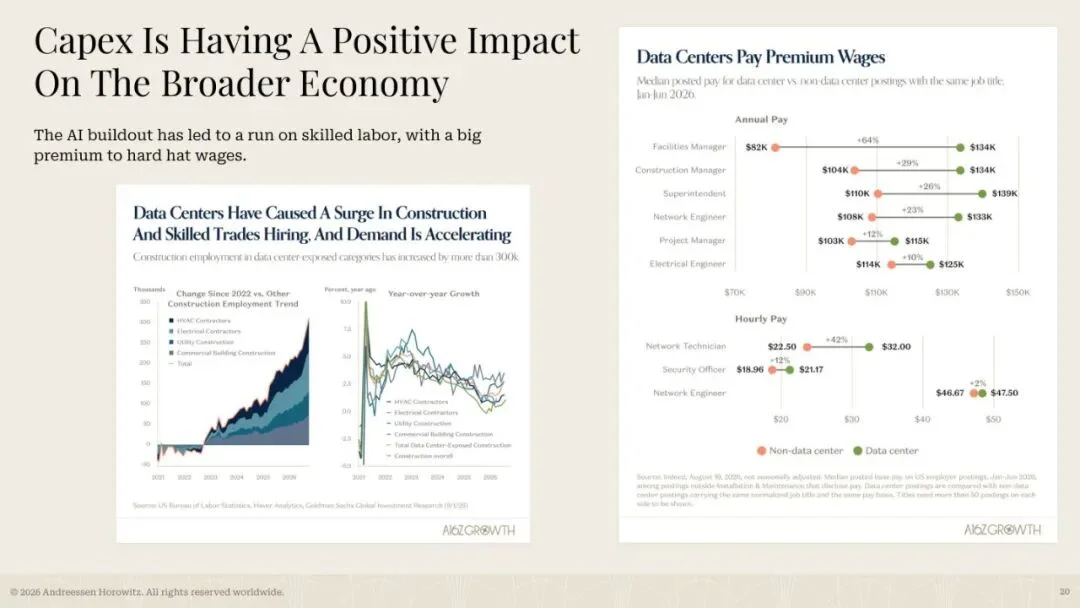
你要一大堆的东西,你要GPU、光模块、变压器、铜,甚至你还要土地,要电网,要建筑工人。
真的,就是薪资全员大涨。
科技大厂们也在疯狂地砸钱,微软、Google、亚马逊、Meta这类超大规模云厂商为了AI疯狂花钱,甚至已经把自己的自由现金流吃得很难看了,而且预计这种状态还会持续到2028年前后。
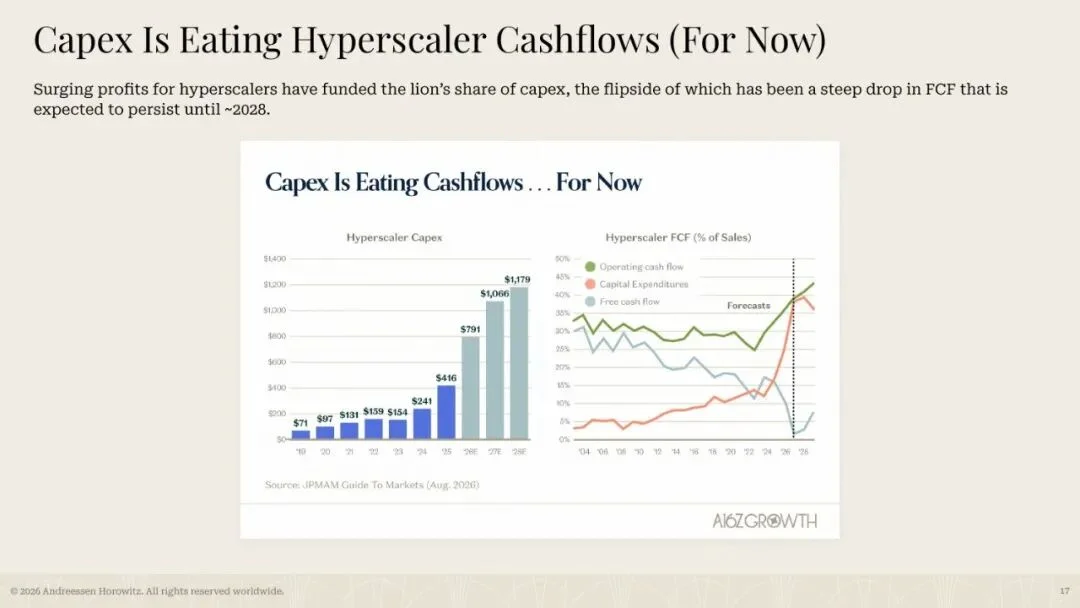
钱全都被老黄给挣走了。。。
但是现金流现在不够了,那怎么办呢?于是就开始,借钱。
那债券市场也就被拉进来了。
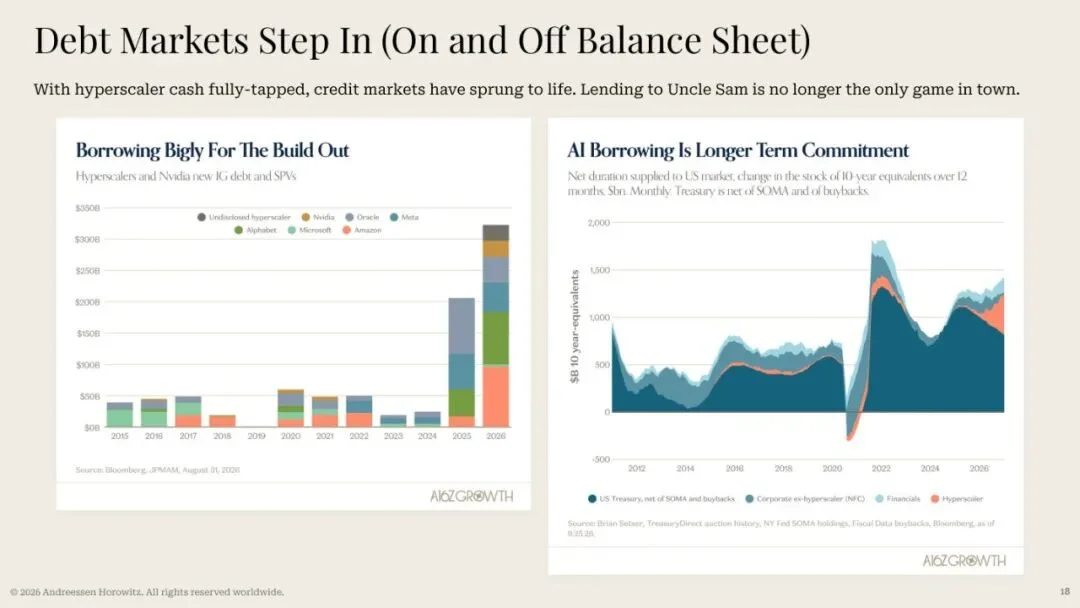
债券和信贷市场开始给这一轮AI基建继续加杠杆。
那也有很多人会说,这不就是AI泡沫吗?但你又很难简单地就把它称为泡沫。
因为这些公司确实还在挣钱,现在的投入资本回报率依然明显高于融资成本。
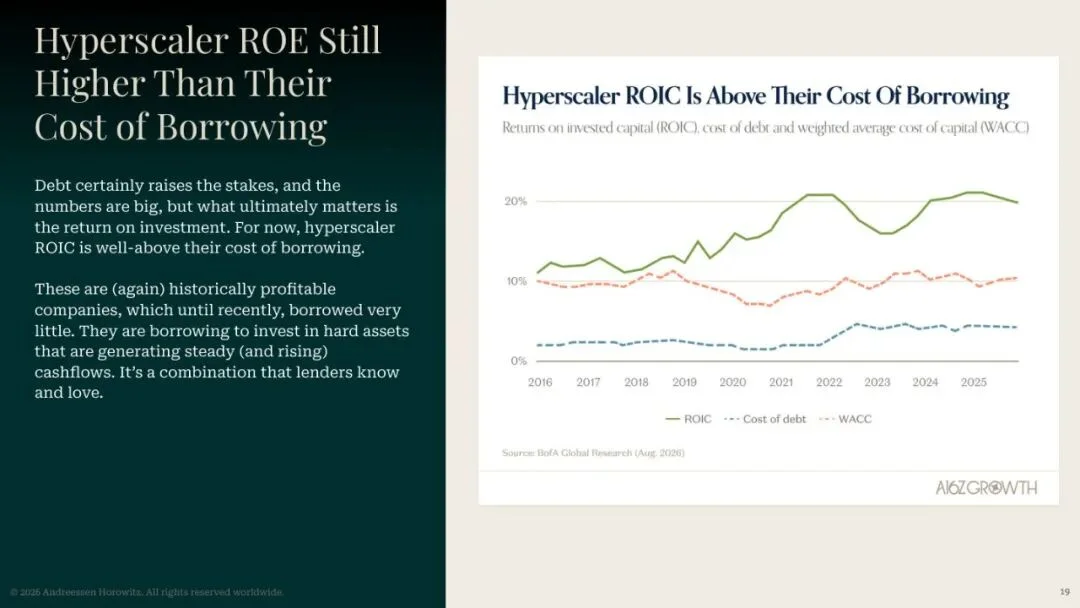
就是云服务的待交付订单还在涨,算力需求还在远远大于供给。就更搞笑的是,就像最开始我们说的,以前大家都在说GPU折旧这么快,一代出来以后上一代就垃圾了。结果实际市场里面四五年前的GPU,租金和残值还在坚挺,就是不降价。
甚至连半导体供应链的积压订单还有很多,那你即使搞到了芯片,你还有个最头疼的问题,你的数据中心也不代表可以交付。。
因为你还真不一定有电,所以你还得想办法造基建。
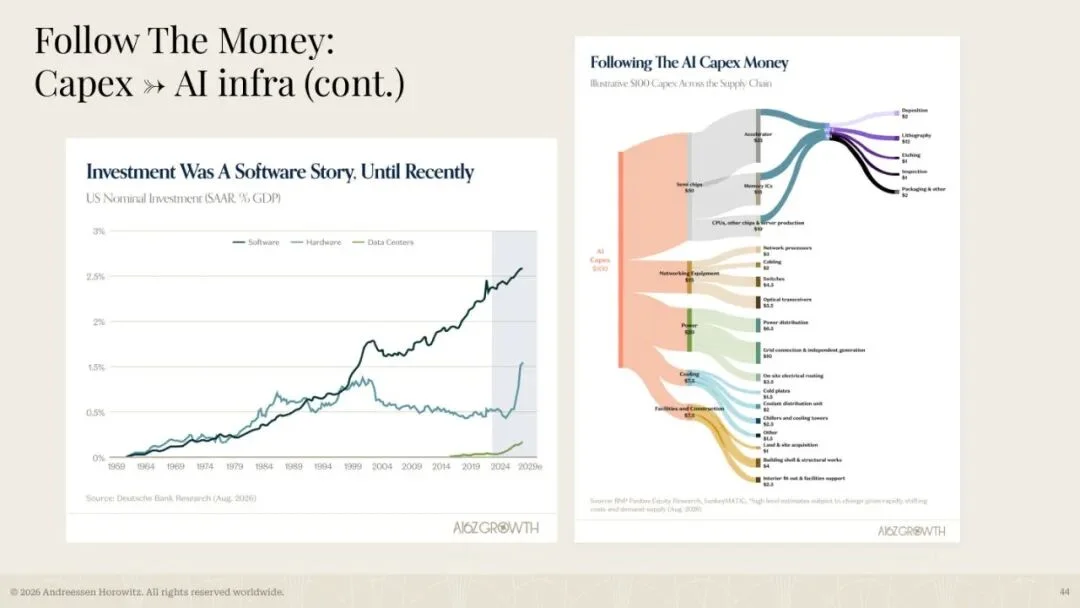
这一轮AI跟过去互联网完全不一样的是,它让实体变得回归了。
而且带动了全球基础设施的一个巨大的资本开支周期。
而且大家也都知道,AI现在是虚的,未来必然进入实体。
那还有具身智能,具身智能那可就是纯粹的实体产业了,还有自动驾驶、火箭等等等等。
所以就能明显地感觉到了制造业回流,全都让所有资本重新涌入回实体产业。
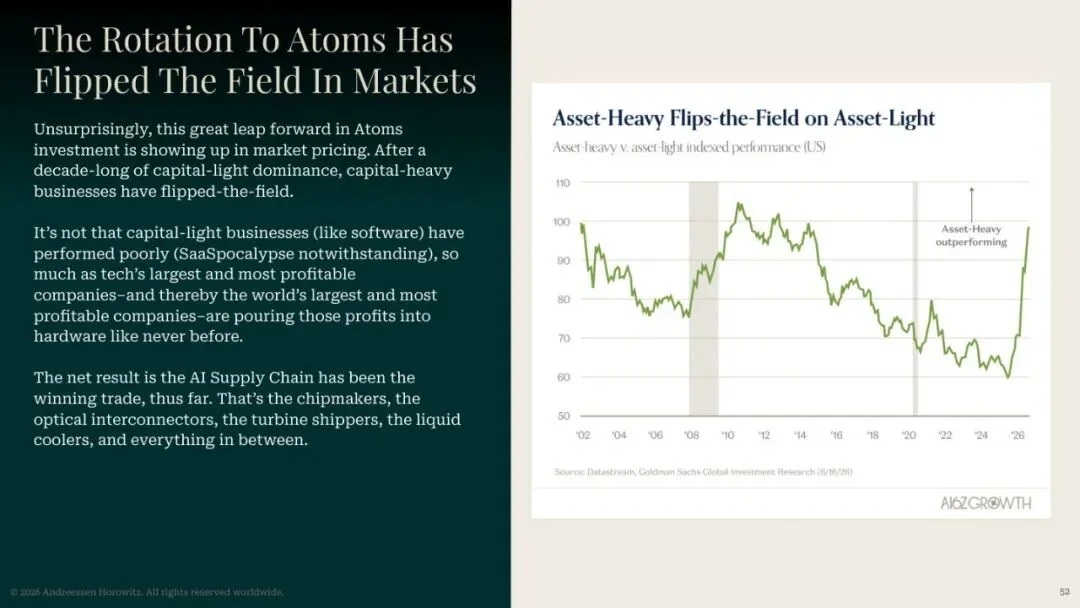
在软件越轻越好的十几年之后,没有人能想到,这一轮的资本奖励的却是实体大基建。
写在最后
我觉得现在,就很像三体里面的乱纪元,这是一个会对全社会进行洗牌的大时代。
智能变得便宜,知识也变得便宜。
人人都能做过去只有专业人士才能做的事。
但同时,杠杆也变得越来越便宜。
那其实就带来了一个非常残酷的现实,最会用杠杆的人,他只会跑得越快。
就像AI本质上就是所有普通人,如今最大的杠杆。
于是,鸿沟就出现了。
最后呢,这两份报告我推荐只要对AI感兴趣的,都可以去深入地阅读一下原文,链接因为平台原因,我就不放了,感兴趣的可以拿着报告名字,让AI来给你搜。
如果最后让我用三句话来总结A16Z这两份报告。
我想用这三句话作为结尾:
1. AI的使用已经很广,但对全社会来说,真正的使用深度还浅得离谱。
2. 智能越便宜,需求越大,Agent会把Token消耗推到一个过去无法想象的量级。
3. 真正跑在最前面的那1%,已经开始和剩下99%生活在两个不同的AI时代。
文章来自于微信公众号 “数字生命卡兹克”,作者 “数字生命卡兹克”


【开源免费】OWL是一个完全开源免费的通用智能体项目。它可以远程开Ubuntu容器、自动挂载数据、做规划、执行任务,堪称「云端超级打工人」而且做到了开源界GAIA性能天花板,达到了57.7%,超越Huggingface 提出的Open Deep Research 55.15%的表现。
项目地址:GitHub:https://github.com/camel-ai/owl
【开源免费】字节工作流产品扣子两大核心业务:Coze Studio(扣子开发平台)和 Coze Loop(扣子罗盘)全面开源,而且采用的是 Apache 2.0 许可证,支持商用!
项目地址:https://github.com/coze-dev/coze-studio
【开源免费】n8n是一个可以自定义工作流的AI项目,它提供了200个工作节点来帮助用户实现工作流的编排。
项目地址:https://github.com/n8n-io/n8n
在线使用:https://n8n.io/(付费)
【开源免费】DB-GPT是一个AI原生数据应用开发框架,它提供开发多模型管理(SMMF)、Text2SQL效果优化、RAG框架以及优化、Multi-Agents框架协作、AWEL(智能体工作流编排)等多种技术能力,让围绕数据库构建大模型应用更简单、更方便。
项目地址:https://github.com/eosphoros-ai/DB-GPT?tab=readme-ov-file
【开源免费】VectorVein是一个不需要任何编程基础,任何人都能用的AI工作流编辑工具。你可以将复杂的工作分解成多个步骤,并通过VectorVein固定并让AI依次完成。VectorVein是字节coze的平替产品。
项目地址:https://github.com/AndersonBY/vector-vein?tab=readme-ov-file
在线使用:https://vectorvein.ai/(付费)
【开源免费】DeepBI是一款AI原生的数据分析平台。DeepBI充分利用大语言模型的能力来探索、查询、可视化和共享来自任何数据源的数据。用户可以使用DeepBI洞察数据并做出数据驱动的决策。
项目地址:https://github.com/DeepInsight-AI/DeepBI?tab=readme-ov-file
本地安装:https://www.deepbi.com/
【开源免费】airda(Air Data Agent)是面向数据分析的AI智能体,能够理解数据开发和数据分析需求、根据用户需要让数据可视化。
项目地址:https://github.com/hitsz-ids/airda
【开源免费】AutoGPT是一个允许用户创建和运行智能体的(AI Agents)项目。用户创建的智能体能够自动执行各种任务,从而让AI有步骤的去解决实际问题。
项目地址:https://github.com/Significant-Gravitas/AutoGPT
【开源免费】MetaGPT是一个“软件开发公司”的智能体项目,只需要输入一句话的老板需求,MetaGPT即可输出用户故事 / 竞品分析 / 需求 / 数据结构 / APIs / 文件等软件开发的相关内容。MetaGPT内置了各种AI角色,包括产品经理 / 架构师 / 项目经理 / 工程师,MetaGPT提供了一个精心调配的软件公司研发全过程的SOP。
项目地址:https://github.com/geekan/MetaGPT/blob/main/docs/README_CN.md
